浸水や地震のあと、大家が最初の3日間にやること 写真の撮り方、罹災証明の取り方、応急修理の上限まで
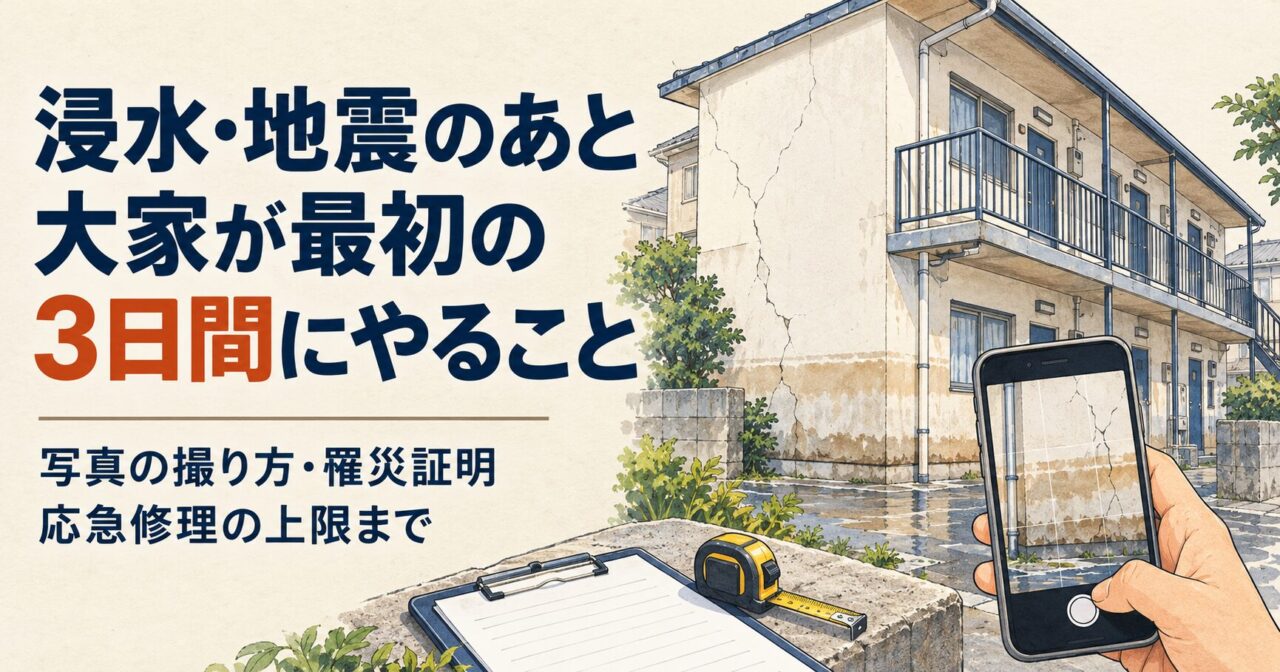
2026年8月13日から14日にかけて千葉県を襲った大雨では、千葉市で1時間に115ミリ、24時間で367ミリという、観測史上1位の雨量を記録しました。災害救助法は13日のうちに千葉市など18市に適用されています。この豪雨で特徴的だったのは、雨がやんだあとも被害が終わらなかった建物があったことです。地下に電気室や受水槽のポンプを置いていたマンションでは、設備が水に浸かったために停電と断水が何日も続き、8月18日の時点で12棟がその状態だったと損害保険会社がまとめています。
賃貸の建物を持つ大家にとって、災害は「自宅が無事かどうか」だけでは終わりません。入居者の安否、建物の損傷、保険の請求、そして入居者から来る「いつ直るのか」という問い合わせに、同時に向き合うことになります。この記事では、発災からの3日間で大家が何をどの順番で確認するか、罹災証明が通りやすい写真の撮り方、入居者との修繕のやり取りで押さえる法律、応急修理制度の上限額、売買契約の途中で被災したときの扱いまで、実務の順に並べます。
自分の建物が「停電で水が止まる建物」かを先に知っておく
災害の備えというと、水や食料、懐中電灯といった持ち出し品を思い浮かべます。大家の場合、それより先に調べておくべきことがあります。自分の建物の給水方式です。
集合住宅の給水には、水道本管の圧力で直接各戸に送る方式と、いったん受水槽に貯めてポンプで各戸へ押し上げる方式があります。後者は、ポンプが電気で動いています。したがって水道局からの送水が生きていても、建物が停電すればその瞬間に全戸が断水します。堺市上下水道局も、貯水槽やブースターポンプで給水している集合住宅では停電が起きた際に断水状態になる、と案内しています。
水道局からの送水が生きていても建物の停電で全戸が断水する、という事態は、2019年の台風15号で千葉県内の多くの集合住宅で実際に起きました。平時のうちに次の3点を確認しておきます。
1. 給水方式はどれか(管理会社か、建物の竣工図で分かります)
2. ポンプ、受水槽、電気室、分電盤がどこにあるか。地下や1階の低い位置にあれば、浸水で真っ先に止まります
3. 停電時に水が止まる建物であれば、そのことを入居者に先に伝えておく(入居時の案内や掲示で足ります)
3点目が意外に効きます。「停電すると水も止まる建物です。浴槽に水を張っておいてください」と事前に知らされていれば、入居者は自分で備えられますし、発災後に大家へ問い合わせが集中することも減ります。
もう一つ、現場へ向かうときの財布の中身です。停電中はコンビニのレジも決済端末も動かず、営業していても現金しか受け付けない店になります。入居者に配る飲料水や乾電池を途中で買い足す、作業員の飲み物を用意する、といった細かな支払いが現金でしかできません。千円札と硬貨を混ぜて、普段より多めに持って出ることをお勧めします。
発災から72時間、大家が回る順番
実際に災害が起きたら、次の順番で動きます。順番に意味があるのは、後ろの項目を先にやると前の項目が台無しになるからです。
1. 入居者の安否を確認する。電話がつながらなければメッセージを送り、返事のない部屋は訪問時に確認します。建物より人が先です。
2. 二次災害の芽を止める。ガスの臭いがすれば元栓を閉める。浸水した部屋はブレーカーを落としてから入る。外壁タイルやブロック塀にひびがあれば、立ち入りを控えるよう貼り紙をする。
3. 片付ける前に写真を撮る。次の章で述べる撮り方で、建物の外観と被害箇所を記録します。入居者にも、室内を片付ける前に同じ撮り方で撮ってほしいと伝えます。
4. 管理会社と保険代理店に連絡する。建物の火災保険に水災や地震の補償を付けているなら、この時点で事故受付をしておきます。
5. 応急の業者を手配する。ガラス、屋根のブルーシート、排水、電気の順に、生活の安全に関わるものから呼びます。ただし、見積と写真を残してから着工してもらいます。
6. 入居者へ現状と見通しを一斉に伝える。「分かっていること」「分かっていないこと」「次に連絡する日」の3点だけでよいので、全戸に同じ内容を届けます。
7. 罹災証明の申請準備をする。大家は所有者として、入居者は居住者として、それぞれ申請できます。
8. やり取りの記録を一冊にまとめる。いつ誰に何を連絡したか、どの業者にいくらで何を頼んだかを時系列で残します。保険の請求、確定申告、入居者との家賃の話し合いのすべてで、この記録が根拠になります。
写真は「遠景と近景の2枚ひと組」で撮る
罹災証明の申請でも保険の請求でも、求められる写真の撮り方は共通しています。防災科学技術研究所が「かんたん3つのステップ」として公開している手順が分かりやすいので、それに沿って整理します。
1. 建物の全景を、周囲4面から撮る。正面だけでは建物全体の被害の程度を判定できません。隣地との隙間が狭くても、入れる範囲で4方向から撮ります。
2. 浸水した場合は、浸水の深さを測って撮る。壁に残った水の跡にメジャーを当て、どの部屋のどの壁かが分かる遠景と、目盛りが読める近景の2枚を撮ります。深さは床上か床下か、何センチかで被害の判定が変わります。
3. 被害箇所ごとに、遠景と近景の2枚ひと組で撮る。外壁、屋根、基礎、内壁、天井、床、ドア、窓、キッチン、浴室、トイレ。それぞれ、場所が分かる引きの1枚と、損傷が分かる寄りの1枚です。指さししながら撮ると、どこを指しているかが後で見返しても分かります。
賃貸の建物では、共用部と外観は大家が、各住戸の室内は入居者が撮ることになります。入居者には「片付ける前に、部屋の全景と壊れたところを引きと寄りの2枚ずつ撮って、あとで送ってください」と、具体的に頼みます。撮り方を伝えずに「写真を撮っておいて」とだけ言うと、寄りの写真ばかりが集まり、どの部屋のどこなのかが分からなくなります。
罹災証明は入居者と大家が別々に取れる
罹災証明書は、市区町村が住家の被害の程度を証明する書類で、応急修理や支援金、保険、税の減免など、ほぼすべての手続きの入口になります。賃貸の建物では、居住者である入居者(世帯主またはその世帯の方)と、所有者である大家のどちらからも申請できます。新潟市のFAQには「被害にあった住家の居住者(世帯主)及び所有者どちらからも申請可能」と明記されています。入居者は入居者の手続きのために、大家は建物の手続きのために、それぞれ取る、と覚えておいてください。
被害の程度は6段階、損害割合で決まる
被害の程度は、内閣府の運用指針に基づいて、建物全体に占める損害の割合で判定されます。
全壊:損害割合50%以上
大規模半壊:40%以上50%未満
中規模半壊:30%以上40%未満
半壊:20%以上30%未満
準半壊:10%以上20%未満
準半壊に至らない(一部損壊):10%未満
この区分で、受けられる制度と金額が変わります。たとえば次の章で述べる応急修理制度は「準半壊」以上が対象で、一部損壊では使えません。
1次調査は外から、2次調査は中まで見る
調査は通常、市の職員が外観を見る1次調査から始まります。結果に納得できない場合は、建物の中まで確認する2次調査を申し出ることができます。内閣府の手引きも、2次調査や再調査を依頼できることを被災者に十分周知するよう市町村に求めています。ただし、千葉市の案内にあるとおり、2次調査の結果として判定が下がることもあります。外観より中の被害が重いと感じるときに使う手段で、申し出れば必ず上がるものではありません。
被害が軽ければ、写真だけで済む「自己判定方式」
被害が明らかに軽く、申請者が「準半壊に至らない(一部損壊)」という判定に同意できる場合は、現地調査を省いて、申請者が撮った写真だけで判定する自己判定方式があります。多くの自治体で、建物の周囲4面を撮った4枚以上の全景写真と、表札などの近景、被害箇所の写真を求めています。千葉市では申請から交付まで1〜2週間程度が目安とされています。調査の順番を待たずに済むので、外壁の一部や雨樋が壊れた程度であれば、こちらを選ぶほうが早く次の手続きに進めます。
入居者から「直してほしい」と言われたときの整理
被災後、入居者から修繕の要望が集中します。感情的なやり取りになりやすい場面ですが、法律上の整理は比較的はっきりしています。
まず、入居者の側には通知の義務があります。民法615条は、借りている物が修繕を要する状態になったとき、借主は遅滞なくその旨を貸主に通知しなければならない、と定めています。大家が被害を知らないまま時間が経つと、傷みが広がっても責任の所在が曖昧になりますので、入居者には「気づいたらすぐ知らせてほしい」と先に伝えておくのが双方のためです。
次に、大家の側の義務です。民法606条1項は、貸主は貸している物の使用と収益に必要な修繕をする義務を負う、と定めています。ただし書きで、借主の責任で修繕が必要になった場合は除かれます。災害による損傷は借主の責任ではありませんので、原則として大家が直す側です。同条2項には、貸主が保存に必要な行為をしようとするときは借主はこれを拒めない、ともあります。修繕のための立ち入りや工事を、入居者の都合だけで止めることはできない、ということです。
そして、大家が動かないときの入居者の権利です。民法607条の2は、借主が修繕の必要を通知したか貸主がそれを知ったのに、貸主が相当の期間内に修繕しないとき、または急迫の事情があるときは、借主が自分で修繕できる、と定めています。たとえば屋根に穴が開いて雨が吹き込んでいる状況で大家と連絡がつかなければ、入居者が業者を呼んでブルーシートをかけることができ、その費用は必要費として大家に請求できます(民法608条1項)。被災直後に大家が連絡を取れない状態を作らない、というのはこの意味でも大切です。
応急修理の制度には上限と「先払い禁止」がある
災害救助法が適用された災害では、「住宅の応急修理」という制度が使えます。日常生活に欠かせない最小限の部分、つまり居室、台所、トイレ、屋根、開口部、配管などを、自治体が業者に発注して直し、費用を自治体が業者に直接支払う仕組みです。
限度額は年度ごとに改定されます。2026年8月の千葉豪雨で千葉県と千葉市が案内している額は次のとおりです。
大規模半壊・中規模半壊・半壊:1世帯あたり75万7,000円以内
準半壊:1世帯あたり36万7,000円以内
対象は、準半壊以上の被害認定を受け、自らの資力では応急修理ができない世帯です。全壊は原則対象外ですが、修理すれば住める場合は個別に対象になることがあります。
実務上の落とし穴が三つあります。
一つ目は、自分で業者に支払ってしまうと対象外になることです。千葉市も「修理業者に工事費を支払ってしまった場合は制度の対象外」と明記しています。この制度は自治体が業者に発注する形なので、申込前に修理を済ませてしまうと、あとから費用を戻してもらうことはできません。被災直後に善意で立て替えて直す前に、この制度を使うかどうかを決める必要があります。
二つ目は、期限です。修理の完了は原則として災害発生から3か月以内とされており、大規模な災害では延長されます。千葉豪雨では2027年2月28日まで延長されました。
三つ目は、借家の扱いです。内閣府の資料では、借家は通常その所有者が修理を行うものなので原則として対象にならず、所有者が修理を行わず居住者の資力でも修理しがたい場合に限って対象になりうる、とされています。つまり賃貸の建物では、まず大家が直すことが前提で、この制度は入居者の最後の手段です。大家が制度を当てにして修理を止めてしまうと、入居者も大家も宙に浮きます。
上限を超えた分は自己負担になります。持ち家の方が使う場合の目安として、2つのケースで計算します。
半壊と判定され、修理の見積が98万円の場合:98万円 − 75万7,000円 = 22万3,000円が自己負担
準半壊と判定され、修理の見積が52万円の場合:52万円 − 36万7,000円 = 15万3,000円が自己負担
見積額は仮の設定です。制度の対象は日常生活に必要な部分に限られるため、業者には「応急修理制度を使う前提で、対象部分と対象外の部分を分けて見積もってほしい」と先に伝えておきます。
売買契約の途中で被災したら、売主は何を確認するか
売却を進めている最中に災害が起きた場合、売主の立場では話が変わります。契約は結んだが、引渡しと残代金の決済はまだ、という期間に建物が壊れたらどうなるか、です。
民法の原則は明確で、引渡し前と後で線が引かれます。引渡し前に、売主にも買主にも責任のない理由で建物が滅失した場合、買主は代金の支払いを拒むことができ(民法536条1項)、契約を解除することもできます(民法542条1項1号)。一方、引渡しが済んだ後に滅失した場合は、買主は代金の支払いを拒めません(民法567条1項)。危険は引渡しの瞬間に売主から買主へ移る、という整理です。
実務では、これを前提に売買契約書に「引渡し前の滅失・毀損」の条項が入っているのが通常です。おおむね、修復できる損傷であれば売主が修復して引き渡す、修復に過大な費用がかかる場合や修復できない場合は契約を解除でき、売主は受け取っていた手付金を無利息で返す、という内容です。全日本不動産協会の解説でも、決済前に建物が滅失した場合には代金債務を消滅させる、または解除できるとする取り決めが一般的だと述べられています。
売主としての確認事項は次の順です。
1. 契約書の該当条項を読み、修復義務の範囲と解除の条件を確認する
2. 仲介会社に即日連絡し、買主への第一報は仲介を通して出す(個別に連絡を取り合うと、口頭の約束が食い違います)
3. 修復可能かどうかを判断するための見積を取る。前章までの写真がここでも使えます
4. 建物の火災保険は、引渡し日まで売主の契約が生きているかを確認する。引渡し前に解約予約を入れていた場合は、事故日との前後関係を保険会社に確認します
5. 引渡し日が延びる場合、買主側の住宅ローンの実行日や、売主側の住み替え先の入居日にも影響しますので、関係者の日程を一度に組み直す
年に一度、大家が更新する「建物カルテ」
ここまでの内容を、災害が起きてから思い出すのは無理があります。大家の備えとして現実的なのは、建物ごとに1枚のカルテを作り、年に一度だけ中身を更新することです。項目は次の7つで足ります。
1. 給水方式と、ポンプ・受水槽・電気室・分電盤・ガスの元栓・止水栓の位置
2. 自治体のハザードマップ上で、建物が浸水想定区域・土砂災害警戒区域に入っているか(千葉豪雨では想定区域外でも浸水が起きていますので、入っていないから安全という意味ではありません)
3. 入居者ごとの緊急連絡先、保証会社、加入している家財保険の有無
4. 建物の火災保険の保険会社、証券番号、水災・地震の補償の有無、代理店の連絡先
5. 管理委託契約で、災害時に管理会社がどこまで対応することになっているか
6. ガラス、屋根、排水、電気、鍵の各業者の連絡先(できれば過去に頼んだことのある先)
7. 入居者へ渡す「停電時・断水時の案内」の最新版
紙を1枚、建物の鍵と一緒に保管し、写真を撮ってクラウドにも置きます。更新するたびに日付を書き込めば、どれが最新かで迷いません。入居者の入れ替わりと保険の更新があるため、1年経つと必ずどこかが古くなっています。
お持ちの建物の給水方式が分からない、保険の補償内容を一度見直したい、売却を進めている物件があり契約書の条項を確認したい、といったご相談は、個別の事情に合わせてお受けしています。